
Ponerse al día con los pagos
Pague todo lo atrasado, más los costos y cargos permitidos, por lo general hasta 5 días hábiles antes de la venta por ejecución. Pida ahora por escrito la cantidad total y la fecha límite.
Ayuda gratis con la ejecución hipotecaria en todo California
Atrasarse le puede pasar a cualquiera. Lo que importa ahora es lo que haga después. Mientras antes actúe, más opciones tendrá. Averiguar cuáles son no le cuesta nada.
Hablamos español. O llámenos al 916-436-3776.
Serve First Realty no está asociado con el gobierno, y nuestro servicio no está aprobado por el gobierno ni por su prestamista.
Aunque usted acepte esta oferta y use nuestro servicio, es posible que su prestamista no acepte cambiar su préstamo.
No tiene que pagarle a otra persona o compañía para pedirle a su prestamista una modificación del préstamo o una pausa en los pagos (forbearance). Puede comunicarse directamente con la compañía de su préstamo. Los consejeros de vivienda sin fines de lucro aprobados por HUD también ofrecen ayuda gratis al 800-569-4287. Nuestras guías gratis y el directorio de ayuda están disponibles sin comprar ningún servicio.
En California, una ejecución hipotecaria sigue pasos fijos. Cada paso tiene una fecha límite. Cuando pasa una fecha límite, algunas opciones desaparecen.
Para muchos préstamos, antes del primer aviso oficial, la compañía de su préstamo por lo general tiene que tratar de comunicarse con usted para hablar de sus opciones, y después esperar por lo menos 30 días.
Es el primer aviso oficial. Se registra en su condado. La ley de California por lo general exige esperar tres meses después de registrarlo antes de la etapa del aviso de venta, con una pequeña excepción para registrarlo antes.
Este aviso fija una fecha de venta por lo menos 20 días después. Lo más pronto que por lo general puede ocurrir una venta es tres meses y 20 días después de que se registra el aviso de incumplimiento.
Su casa se puede vender en una subasta. Por lo general, puede ponerse al día con los pagos atrasados hasta 5 días hábiles antes de la venta programada. Otras opciones tienen sus propias reglas, y algunas se tienen que empezar mucho antes.
Lo más importante: Mientras antes empiece, más puertas quedan abiertas. Muchas opciones, como cambiar su préstamo o vender bajo sus propios términos, toman semanas en prepararse.
Averigüe en qué parte del proceso está
Las ejecuciones hipotecarias están subiendo en California. En la primera mitad de 2026, los avisos de ejecución subieron cerca de 13 por ciento comparado con el año anterior. Fuente: informe de ATTOM de mitad de año 2026 (en inglés)
Cada situación es diferente. Estas son las formas más comunes en que la gente conserva su casa o protege su dinero.
Pague todo lo atrasado, más los costos y cargos permitidos, por lo general hasta 5 días hábiles antes de la venta por ejecución. Pida ahora por escrito la cantidad total y la fecha límite.
Pida a su prestamista que cambie los términos de su préstamo y presente su solicitud pronto. La aprobación y un pago más bajo no están garantizados, y solo pedirlo no detiene una ejecución.
Un préstamo nuevo puede reemplazar su préstamo actual si usted califica y se cierra antes de la venta por ejecución. Ashlar Lending, nuestra compañía afiliada, puede revisar qué préstamos le podrían servir.
Vender antes de la venta por ejecución le puede ayudar a quedarse con el dinero que sobre después de pagar los préstamos y los costos de la venta. Serve First Realty le puede ayudar, pero poner su casa en venta o recibir una oferta no detiene una ejecución.
Pida a su prestamista un plan de pagos o una pausa corta en los pagos, llamada forbearance. Su prestamista tiene que aceptar, y una pausa no borra lo que usted debe.
La bancarrota puede pausar una ejecución, pero no en todos los casos, y no garantiza que se quede con su casa. Hable con una oficina de ayuda legal o con un servicio de referencia de abogados certificado por el Colegio de Abogados de California (State Bar).
Una llamada gratis le puede ayudar a decidir. Usted decide qué hacer.
Hablamos español. O llame al 916-436-3776.
Una compañía de bienes raíces con licencia en California. Le ayudamos a vender, hacer una venta corta o planear su siguiente paso.
Licencia DRE 02298264
Un corredor hipotecario con licencia. Buscamos préstamos que le puedan servir, incluyendo opciones de refinanciamiento.
NMLS 2699657
Un asistente de documentos legales registrado. Preparamos los documentos que usted escoja, según sus instrucciones específicas. No somos abogados. No podemos dar consejos legales, escoger formularios por usted ni recomendar una estrategia.
LDA con fianza y registrado No. 2026109426 y UDA No. 2026134816
California tiene programas gratis para dueños de casa en los 58 condados. Haga clic en el botón de abajo y luego escriba su condado para ver los programas cerca de usted.
También puede hablar gratis con un consejero de vivienda aprobado por HUD. Llame al 800-569-4287.
Las personas que enfrentan una ejecución hipotecaria muchas veces son blanco de fraudes. Tenga cuidado si alguien:
Siempre verifique una licencia. Busque licencias de bienes raíces en el Departamento de Bienes Raíces de California (en inglés) y licencias de préstamos en NMLS Consumer Access (en inglés).
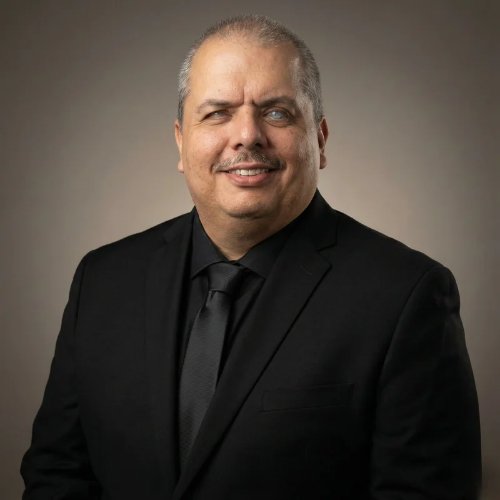
Guillermo ayuda a dueños de casa en California desde 2004. Perdió la vista a los 15 años, y sabe lo mucho que vale tener a alguien de su lado que sea honesto y no se rinda.
Es el corredor y dueño de Serve First Realty. Trabaja con Ashlar Lending y Ashlar LDA para que los dueños de casa reciban ayuda con bienes raíces, préstamos y documentos en un solo lugar.
Guillermo también es autor del libro Breaking Free From Foreclosure (en inglés). Descargue su libro gratis en Kindle (se abre en una pestaña nueva).
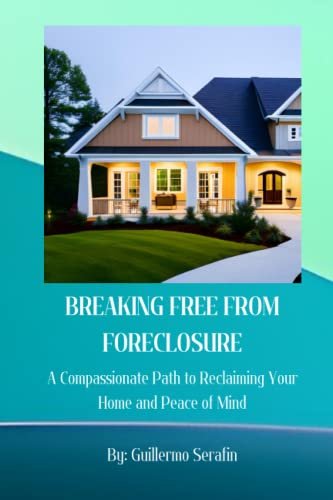 (se abre en una pestaña nueva)
Reserve una llamada gratis. Le escuchamos, le explicamos sus opciones con palabras sencillas y le ayudamos a escoger el siguiente paso. Usted decide qué hacer.